本文原载于《世界金属导报》,经授权转载。
9月3日,北京科技大学与自然资源保护协会在北京举办“绿氢DRI炼钢:区域适配与发展路径”报告发布暨研讨会。会议邀请中国国际贸易促进委员会冶金行业分会副秘书长(主持工作)苏步新,中冶京诚工程技术有限公司首席专家、总设计师赵志龙,中国废钢铁应用协会副秘书长王方杰,中南大学教授潘建,中国国际工程咨询有限公司副主任田泽普等钢铁和能源领域的专家参会,围绕我国绿氢DRI(即绿氢直接还原铁)工艺的区域适配、发展模式及规模化应用开展交流。
在我国加速推进“双碳”目标的背景下,钢铁作为能源消耗和碳排放高度集中的基础原材料产业,正面临前所未有的减排压力与转型挑战。绿氢DRI流程以可再生能源制绿氢替代传统化石碳源作为还原剂,同时使用绿电作为能源,可以实现“以绿制绿”,未来有望与废钢-电炉流程(即短流程)并列成为钢铁工业实现深度脱碳、迈向近零排放的重要生产路线。
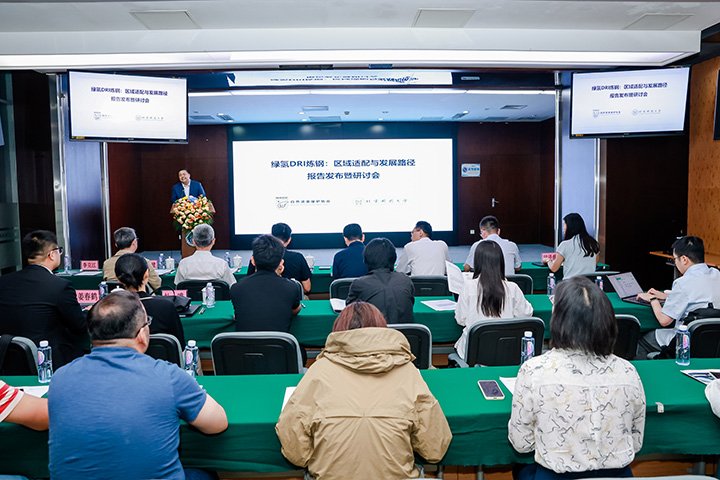 会议现场|图源:NRDC
北京科技大学与自然资源保护协会在会上发布了双方合作完成的报告《绿氢DRI炼钢:区域适配与发展路径》(以下简称“报告”)。报告指出,我国钢铁工业具有规模巨大、区域差异显著、资源禀赋复杂、转型约束多等特征。一方面,我国铁矿石对外依存度高、国内矿石品位偏低且分布不均;另一方面,风光等清洁电力资源呈明显的区域聚集特征,与钢铁产能布局存在明显错位。在此背景下,绿氢DRI在我国的发展不能简单复制国外模式,也难以依赖单一技术路径或统一推进节奏。
为了给钢铁行业中长期低碳转型路径的选择提供量化依据,并回答“我国应当在哪些地区、以何种方式有序推进绿氢DRI 发展”等关键问题,研究团队聚焦三条潜在的绿氢DRI炼钢路径:国内矿路线,即国内铁矿石-竖炉自产DRI-熔分炉-转炉;进口矿路线,即进口高品位铁矿石-竖炉自产DRI-电炉;以及进口HBI路线,即进口热压块直接还原铁(HBI)-电炉。其中,国内矿路线和进口矿路线因为都包括竖炉自产DRI环节,统称自产DRI路线。基于公开数据,研究团队测算了2025-2060年上述三条绿氢DRI炼钢路线在全国30个省级行政区生产1吨钢的成本演化趋势,由此对比评估了三条路线的长期竞争力和适用区域。
报告指出,国内矿路线在2032年后具有最明显的长期成本优势,且可减少铁矿石对外依存度,因此战略价值最高。尽管进口HBI路线在2032年前具有阶段性成本和市场启动优势,但随着绿氢、绿电持续降本,两条自产DRI路线的竞争力将逐步增强,尤其是国内矿路线在解决选矿造球、竖炉还原等技术难题后,将具有长期成本优势。
报告建议,按照“成本排序+工程成熟度”双重标准,分阶段推进绿氢DRI路线布局。2030年前为“条件准备期”,重点推进国内矿路线的关键技术攻关和进口矿路线的整体示范。2030-2040年为“路线验证与过渡期”,国内矿路线达到可复制工程条件后,应在内蒙古、宁夏等具备长期成本优势的省份推进。2040年后为“成熟路线规模化期”,国内矿路线在达到可复制的工程条件后可作为多个省份的长期推广方案;进口矿路线在国内矿路线仍未成熟时作为过渡。各阶段均应根据技术成熟度、供应条件和成本变化,动态优化路线选择与区域布局。
在研讨环节,专家分享了各自的见解。赵志龙表示,从工程实践看,技术问题并非主要障碍,最大的制约仍来自市场。各类技术探索最终都需要商业化支撑,即项目能否实现盈利并维持可持续运营,市场需求和生产成本正是限制相关技术大规模应用的关键因素。能源成本同样至关重要,只有具备低成本电力和氢气,才能支撑绿钢的低成本生产。尽管部分地区资源条件较好,但如何将资源禀赋和能源优势真正转化为绿钢项目,仍需要产业政策和地方支持。
就能源匹配问题,田泽普表示,当前绿氢成本的下降仍需要规模、市场、技术、政策的共同发力。对于钢铁、化工等用氢企业而言,最终都要落实到经济账上,核心仍是价格问题。随着绿氢生产规模的扩大,通过装备、材料及系统技术的整体提升和规模化应用,有望带动综合成本下降。从绿电、绿氢到绿钢,下一阶段除了继续提升技术和装备水平,更需要加强产业链各环节之间的相互理解与协同。
就绿钢市场的问题,苏步新表示,我国目前在氢冶金、低碳钢、绿钢及相关工艺装备方面已具备较好的技术基础。下一步应进一步完善我国的绿钢标准和氢冶金标准,并推动这些标准获得国际市场的互认。对于绿钢溢价,苏步新认为,无论成本在产业链哪个环节分摊,最终都将由消费者和全社会承担。当前产业链利润分配并不均衡,上游资源端利润较高,而钢铁及下游行业盈利能力较弱,需要推动产业链各环节利润更加均衡。
潘建不建议长距离纯氢储运。据他估算,在1000公里范围内,管道输氢成本约为每公斤3元,折算到每吨直接还原铁约为180元,而通过铁路或海运运输直接还原铁或绿钢的成本更低。而且,氢气储存还面临投资较大和安全风险等问题,因此氢气应尽量就地使用。在具体布局上,不同地区应根据资源条件选择差异化路径。内蒙古、宁夏等风光资源丰富的地区,可以生产绿色DRI并向京津冀输送,满足当地钢铁行业的减碳需求;但面向长三角和珠三角市场,则应生产绿色优特钢,直接进入终端市场;四川、重庆虽然拥有较丰富的水电、风电和光伏资源,但在常规绿色DRI和绿钢生产方面的竞争优势并不明显,应结合当地钒钛资源发展特色氢冶金,并利用钒钛资源发展长时储能,不走常规铁矿发展路线。
王方杰表示,废钢与绿氢DRI并非单纯的竞争关系。绿氢DRI主要面向对原料品质和元素含量要求较高的高端产品,可作为优质废钢的补充。未来废钢总量虽然可能增加,但优质废钢的重要来源加工废钢可能随着钢产量下降而减少,因此优质废钢数量未必同步增长。未来绿氢DRI与废钢究竟是竞争还是互补,仍需根据高端产品需求和优质废钢供应情况进一步判断。从企业投资角度看,王方杰认为,项目必须算清具体的经济账,包括产品需要多大的纯洁铁素原料用量、周边有多少优质废钢资源以及是否需要绿氢DRI作为补充,再决定采用什么工艺和实施路径。并非每个地区都适合布局绿氢DRI项目,对于缺乏成本优势的地区,他明确表示不建议盲目参与。